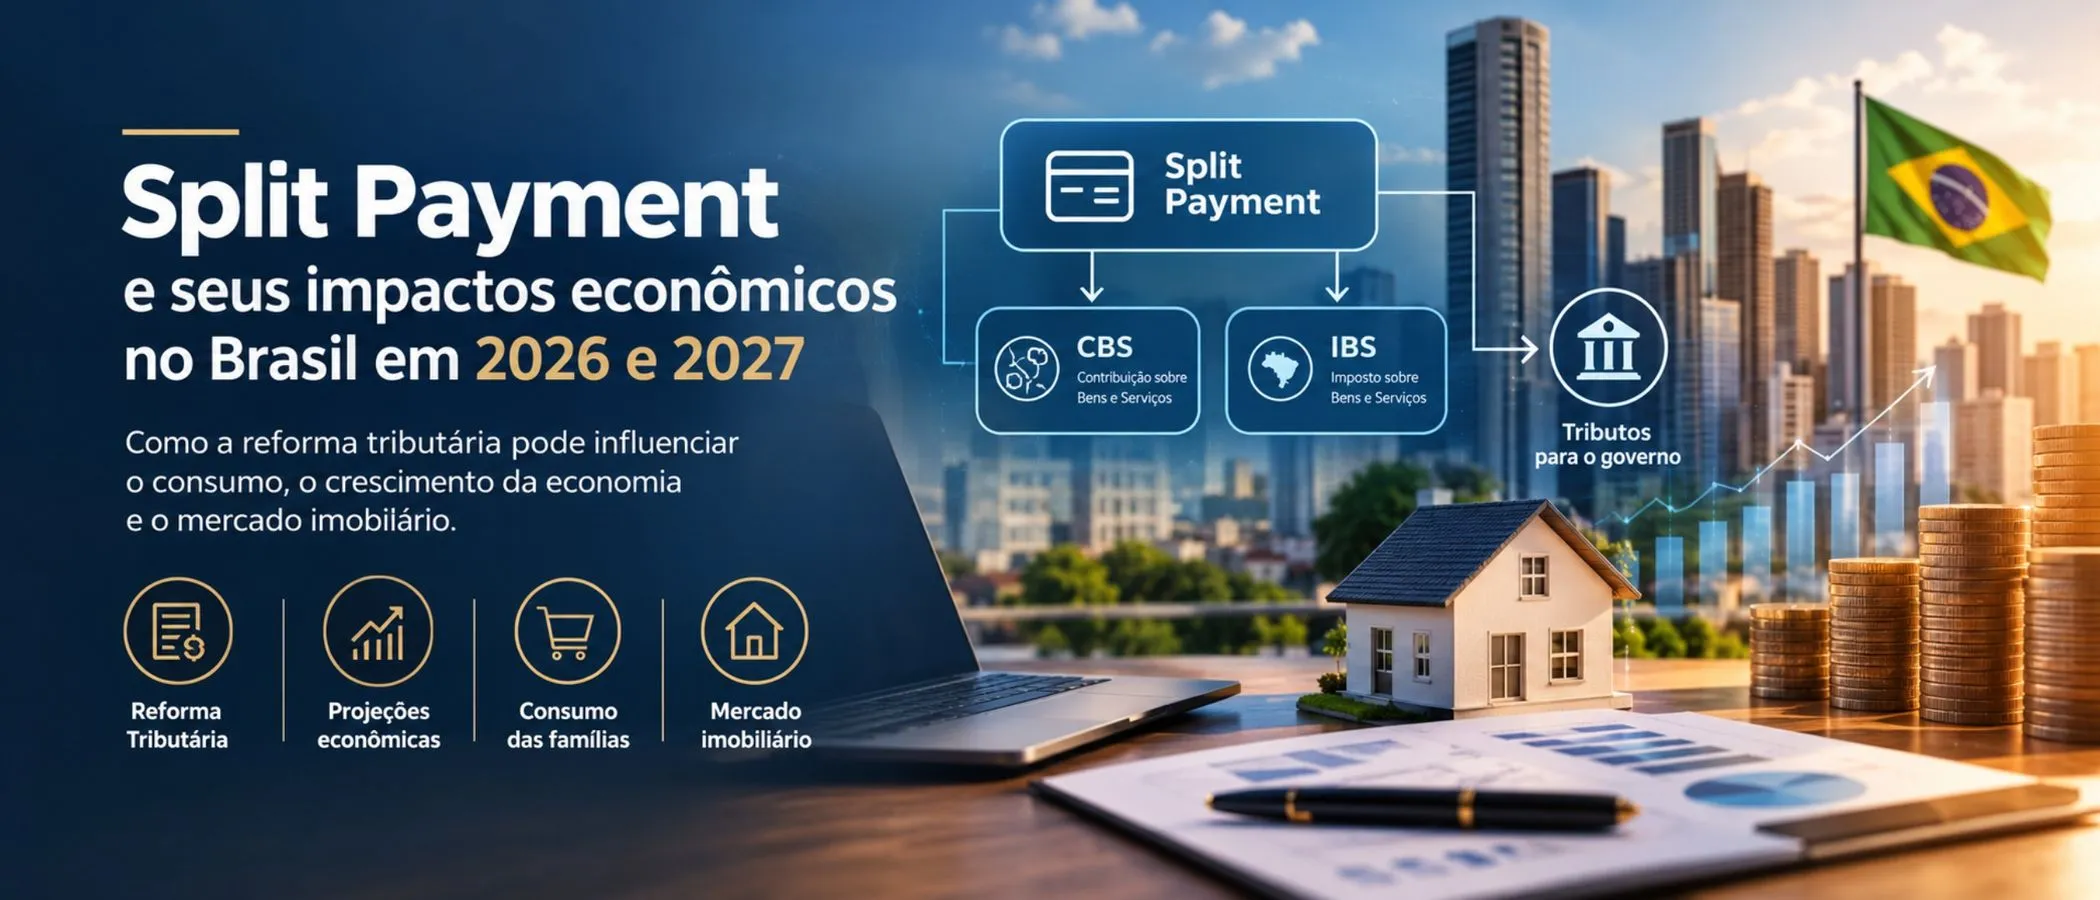
Split Payment in Brasile e impatti sull’economia
Split Payment in Brasile: impatti economici, previsioni dei consumi ed effetti sul mercato immobiliare Come il nuovo sistema di riscossione delle imposte della riforma tributaria potrebbe trasformare il flusso di cassa delle imprese, i consumi delle famiglie e le opportunità nel mercato immobiliare brasiliano.
La riforma tributaria brasiliana rappresenta uno dei cambiamenti più importanti nella struttura della tassazione dei consumi degli ultimi decenni. Tra i meccanismi previsti per modernizzare la riscossione figura lo split payment, o pagamento diviso, un sistema che consentirà di separare automaticamente gli importi delle imposte applicabili a determinate operazioni nel momento della liquidazione finanziaria del pagamento.
Il cambiamento va oltre un semplice aggiornamento tecnologico. Potrà modificare la gestione finanziaria delle imprese, ridurre alcune opportunità di inadempienza tributaria e cambiare il modo in cui le aziende amministrano gli incassi e i crediti fiscali.
Per il mercato immobiliare, gli effetti meritano un’attenzione particolare. Sviluppatori, imprese di costruzione, agenzie immobiliari, prestatori di servizi e investitori dovranno monitorare la regolamentazione, i costi operativi e gli impatti della riforma sull’attività economica.
Ma una questione è fondamentale: lo split payment rappresenta una nuova imposta per il consumatore? E quali sono le prospettive per i consumi e la crescita economica brasiliana durante questa transizione?
1. Che cos’è lo split payment e come funzionerà?
Lo split payment è un meccanismo di riscossione tributaria previsto dalla riforma fiscale sui consumi. Il suo obiettivo è consentire che, durante la liquidazione finanziaria di una transazione, la quota corrispondente alle imposte venga segregata e destinata al potere pubblico, mentre il fornitore riceve il valore residuo.
Il sistema è associato ai due nuovi tributi sui consumi previsti dalla riforma:
CBS — Contributo su Beni e Servizi: tributo di competenza federale.
IBS — Imposta su Beni e Servizi: tributo di competenza condivisa tra stati, Distretto Federale e comuni.
La base giuridica del meccanismo è nella Legge Complementare n. 214/2025, successivamente modificata dalla Legge Complementare n. 227/2026.
Fonte ufficiale: Legge Complementare n. 214/2025 — testo aggiornato alla Camera dei Deputati.
Come funzionerà in pratica?
Immaginiamo un’azienda che effettua una vendita e riceve il pagamento per via elettronica. Con l’implementazione dello split payment, il sistema dovrà identificare l’operazione e i relativi importi fiscali, segregando e riscuotendo le imposte secondo le regole applicabili.
In una rappresentazione semplificata:
Il consumatore effettua il pagamento.
Il sistema identifica l’operazione e le corrispondenti informazioni fiscali.
Gli importi di CBS e IBS soggetti al meccanismo vengono segregati.
La quota tributaria viene riscossa secondo le regole di legge.
Il fornitore riceve il saldo dell’operazione, nel rispetto delle procedure applicabili.
Il modello previsto dalla legge contempla procedure standard e semplificate, con regole proprie per l’identificazione degli importi, l’utilizzo dei crediti e la riscossione.
Importante: lo split payment non crea di per sé una nuova imposta. Modifica la modalità di riscossione dei tributi compresi nel sistema. Pertanto, non è corretto affermare che la sua introduzione provocherà automaticamente un aumento dei prezzi per tutti i consumatori.
Fonte: Legge Complementare n. 214/2025, in particolare gli articoli 31-35.
2. Quando lo split payment inizierà a funzionare in Brasile?
L’implementazione avviene in modo graduale, integrata nel calendario della riforma tributaria.
In un comunicato pubblicato il 30 settembre 2026, l’Agenzia delle Entrate brasiliana ha informato che la fase di test di integrazione tra i prestatori di servizi di pagamento e la Piattaforma Pubblica dello Split Payment sarebbe iniziata il 15 ottobre 2026.
Secondo l’ente, questa prima fase è tecnica e controllata. Le operazioni effettuate nei test non producono il versamento definitivo delle imposte tramite il sistema né incidono sui consumatori.
Questo dettaglio è essenziale per comprendere il momento attuale: la realizzazione dei test non significa che lo split payment sia già operativo in modo definitivo in tutte le transazioni commerciali brasiliane.
L’implementazione dovrà seguire le tappe legali e operative stabilite dagli organi competenti, con un’espansione man mano che sistemi e procedure verranno predisposti.
Fonti ufficiali:
3. Quali sono i possibili impatti economici dello split payment?
Gli effetti economici del nuovo sistema dipenderanno dall’implementazione, dalle regole di determinazione e compensazione delle imposte e dalla capacità di adattamento delle imprese.
Riduzione dell’inadempienza tributaria
Uno degli obiettivi del meccanismo è consentire che la riscossione avvenga in modo più integrato con il pagamento dell’operazione.
Ciò può ridurre i casi in cui il fornitore riceve l’importo pieno di una vendita, ma non versa successivamente l’imposta dovuta, nel rispetto delle regole di legge e delle peculiarità di ciascuna operazione.
Il cambiamento potrà anche aumentare la tracciabilità delle transazioni e contribuire al controllo fiscale.
Cambiamenti nel flusso di cassa delle imprese
Questo è uno dei punti che meritano maggiore attenzione.
Nel modello tradizionale, un’impresa può ricevere l’importo di una vendita e utilizzare le risorse disponibili per gestire le spese fino alla scadenza dei tributi.
Con lo split payment, la quota tributaria interessata dal meccanismo potrà essere destinata alla riscossione al momento della liquidazione finanziaria. In questo modo, il fornitore potrà ricevere immediatamente un importo netto inferiore, benché l’imposta sia già stata riscossa.
Ciò non significa necessariamente un aumento dell’onere tributario effettivo. Significa soprattutto una variazione della disponibilità temporanea delle risorse.
Le imprese con margini ridotti, vendite rateali o lunghi cicli di incasso dovranno rivedere le proprie previsioni di cassa, il fabbisogno di capitale circolante e le condizioni di finanziamento.
Crediti tributari e costi operativi
La riforma prevede anche regole per l’utilizzo e l’imputazione dei crediti di CBS e IBS. Il risultato finanziario dipenderà dall’attività dell’impresa, dal regime fiscale applicabile e dalle caratteristiche delle sue operazioni.
Se vi sarà ritardo nel recupero o nella compensazione dei crediti, alcune imprese potrebbero affrontare un maggiore fabbisogno di capitale circolante. D’altra parte, procedure più efficienti e una corretta determinazione potranno contribuire a ridurre le incongruenze e migliorare la prevedibilità fiscale.
L’impatto netto, quindi, non sarà uguale per tutti i settori.
Prezzi e inflazione: ci sarà un trasferimento sul consumatore?
Lo split payment, da solo, non determina un aumento automatico dei prezzi.
Tuttavia, i costi di adattamento tecnologico, la gestione del capitale circolante ed eventuali variazioni del costo finanziario potranno influenzare le decisioni commerciali delle imprese.
Parte di questi costi potrà essere assorbita dalle aziende; un’altra parte potrà essere trasferita ai clienti, a seconda della concorrenza, del margine di profitto e della capacità di negoziazione di ciascun settore.
La riforma tributaria potrà anche modificare l’onere effettivo di determinate attività, ma questa analisi deve essere fatta separatamente dall’effetto operativo dello split payment.
Per questo, l’ipotesi più prudente è considerare che gli impatti sui prezzi saranno eterogenei e dipenderanno dalle condizioni economiche e fiscali di ciascuna operazione.
4. Proiezioni economiche del Brasile per il 2026 e il 2027
Per valutare i potenziali effetti della riforma sui consumi, è necessario osservare l’andamento dell’economia brasiliana e le aspettative per i prossimi anni.
Lo scenario di ottobre 2026 indica una crescita economica positiva, ma moderata.
Secondo il Bollettino Macrofiscale di settembre 2026, la Segreteria di Politica Economica del Ministero delle Finanze ha previsto una crescita del 2,0% del PIL nel 2026 e del 2,3% nel 2027.
A ottobre, il Fondo Monetario Internazionale (FMI) ha pubblicato una previsione di crescita del 2,2% per il Brasile nel 2026 e dell’1,9% nel 2027.
Le stime presentano differenze perché utilizzano ipotesi e metodologie proprie. Tuttavia, indicano un’economia che continua a crescere, senza segnalare un’accelerazione eccezionale dell’attività.
IndicatoreProiezione per il 2026Proiezione per il 2027PIL — Ministero delle Finanze2,0%2,3%PIL — FMI2,2%1,9%
Fonti:
Ministero delle Finanze — previsioni del PIL per il 2026 e il 2027, 22/09/2026.
Agência Brasil — il FMI prevede una crescita del 2,2% del PIL brasiliano nel 2026, 13/10/2026.
Queste proiezioni non rappresentano una stima isolata dell’impatto dello split payment. Descrivono il contesto macroeconomico in cui avverrà l’implementazione della riforma.
5. Consumi delle famiglie: cosa mostrano i dati ufficiali?
I consumi delle famiglie sono una delle principali componenti della domanda aggregata brasiliana. La loro evoluzione influenza il commercio, i servizi, l’attività imprenditoriale e la capacità di generare occupazione.
Secondo i dati presentati dal Ministero delle Finanze sulla base dei Conti Nazionali dell’IBGE, i consumi delle famiglie hanno mostrato i seguenti risultati:
PeriodoVariazione dei consumi delle famiglieAnno 2024+5,1%Anno 2025+1,3%Cumulato in quattro trimestri fino al 2º trimestre 2026+0,9%2º trimestre 2026, rispetto al trimestre precedente, con correzione stagionale-0,4%2º trimestre 2026, rispetto allo stesso trimestre del 2025+0,5%
Fonte: Ministero delle Finanze — Informativo sul PIL del secondo trimestre 2026.
I dati rivelano un rallentamento significativo: dopo una crescita del 5,1% nel 2024, i consumi delle famiglie sono saliti dell’1,3% nel 2025. Nel cumulato di quattro trimestri fino a giugno 2026, l’espansione è stata solo dello 0,9%.
Inoltre, il calo dello 0,4% nel confronto trimestrale mostra che i consumi hanno perso slancio nel secondo trimestre 2026.
Questo andamento merita attenzione perché un’economia con una crescita dei consumi più moderata può mostrare maggiore sensibilità agli aumenti dei costi, alle restrizioni creditizie e ai cambiamenti nella fiducia dei consumatori.
Lo split payment potrà ridurre i consumi?
Non è possibile affermare che lo split payment provocherà una diminuzione diretta dei consumi delle famiglie.
L’impatto dipenderà da come il cambiamento influenzerà i costi delle imprese, l’offerta di credito, i prezzi e il reddito disponibile dei consumatori.
Se l’implementazione migliorerà l’efficienza tributaria senza generare costi finanziari rilevanti, gli effetti sui consumi potrebbero essere limitati.
Al contrario, se alcuni settori dovessero affrontare difficoltà di capitale circolante e trasferire parte dei costi sui prezzi, potrebbe esserci una pressione aggiuntiva sul bilancio delle famiglie.
La differenza è importante: il sistema di riscossione è un cambiamento operativo e tributario, mentre i consumi dipendono da un insieme molto più ampio di fattori economici.
6. In che modo la riforma tributaria potrà influenzare il mercato immobiliare?
Il mercato immobiliare va analizzato sotto due prospettive: gli effetti diretti della tassazione sulle operazioni del settore e gli effetti indiretti derivanti dalla crescita economica, dai consumi e dal credito.
Sviluppatori e imprese di costruzione
Le imprese che sviluppano progetti immobiliari dovranno valutare come le nuove regole fiscali si applicano alle loro operazioni, considerando il regime specifico del settore immobiliare, i crediti consentiti e le norme transitorie.
La gestione finanziaria dei progetti potrà richiedere adeguamenti nei sistemi di fatturazione, nella riconciliazione dei pagamenti e nella pianificazione del capitale circolante.
Poiché i progetti immobiliari hanno cicli lunghi, i cambiamenti nella struttura dei costi possono incidere sulla pianificazione finanziaria dei nuovi lanci.
Agenzie immobiliari e imprese di servizi
Anche le agenzie immobiliari, le società di gestione immobiliare e i prestatori di servizi collegati al settore dovranno seguire le regole applicabili alle loro attività.
La tassazione effettiva potrà variare in base alla natura dell’operazione, al regime fiscale e alle disposizioni specifiche della riforma.
Nel caso dello split payment, sarà importante verificare quali operazioni saranno incluse in ciascuna fase di implementazione e come avverrà l’integrazione tra documenti fiscali e sistemi di pagamento.
Prezzo degli immobili e capacità di acquisto
Il prezzo finale di un immobile non dipende solo dalle imposte. Terreno, materiali, manodopera, finanziamento della produzione, domanda, ubicazione e disponibilità di credito esercitano anch’essi un’influenza.
Se la riforma dovesse aumentare i costi effettivi di determinate operazioni, parte di tale effetto potrà essere assorbita dalle imprese o riflessa nei prezzi. Se vi saranno guadagni di efficienza, maggiore trasparenza e riduzione delle distorsioni, potrebbero emergere benefici economici nel tempo.
Non esiste, tuttavia, alcun fondamento per affermare che tutti gli immobili diventeranno più cari o più economici esclusivamente a causa dello split payment.
Mercato delle locazioni e reddito delle famiglie
Anche il mercato degli affitti potrà risentire degli effetti indiretti dei cambiamenti economici.
Se i consumi e il reddito delle famiglie continueranno a essere sotto pressione, parte dei consumatori potrebbe rinviare l’acquisto della casa e rimanere nel mercato delle locazioni.
D’altro canto, la perdita di potere d’acquisto può limitare la capacità di pagare gli affitti, aumentando l’importanza di prezzi compatibili con il reddito locale.
Il comportamento dipenderà dalle condizioni di occupazione, reddito, offerta di immobili e costo del finanziamento.
7. Quali scenari possono essere considerati per il 2027?
La valutazione dei prossimi anni deve considerare che l’implementazione dello split payment e la transizione della riforma tributaria avverranno contemporaneamente ad altri cambiamenti economici.
Scenario di adattamento efficiente: le imprese adeguano i propri sistemi, gestiscono correttamente i crediti fiscali e riducono le difficoltà operative. In questo caso, l’impatto sui consumi potrebbe essere limitato, mentre la maggiore integrazione dei dati fiscali potrebbe favorire la trasparenza.
Scenario di pressione sul capitale circolante: alcune attività affrontano costi di adattamento, difficoltà di riconciliazione o ritardi nel recupero dei crediti. Il fabbisogno aggiuntivo di finanziamento può comprimere i margini, soprattutto nelle imprese più piccole.
Scenario di graduale miglioramento dell’efficienza economica: la transizione fiscale procede con regole più chiare, riduzione delle incongruenze e migliore pianificazione finanziaria. I benefici potenziali dipenderanno dall’efficacia dell’implementazione e potranno emergere gradualmente.
Questi scenari sono ipotesi analitiche, non previsioni ufficiali sull’impatto quantitativo dello split payment sul PIL o sui consumi.
Ad oggi, le proiezioni economiche citate non isolano l’effetto di questo meccanismo sull’economia brasiliana. Pertanto, non sarebbe corretto attribuirgli, da solo, un tasso specifico di crescita o di contrazione dei consumi.
8. Come devono prepararsi imprese e investitori?
La preparazione dovrebbe iniziare prima dell’implementazione definitiva del sistema nelle operazioni di ciascuna impresa.
Tra le misure raccomandate vi sono:
Rivedere l’inquadramento tributario e le regole applicabili alle attività svolte.
Aggiornare i sistemi fiscali, finanziari e di riconciliazione dei pagamenti.
Progettare il flusso di cassa tenendo conto dell’incasso netto delle vendite.
Valutare il capitale circolante necessario per mantenere le operazioni.
Seguire le norme dell’Agenzia delle Entrate brasiliana e del Comitato Gestore dell’IBS.
Simulare diversi scenari di costi, prezzi, margini e domanda.
Cercare una consulenza contabile e fiscale specializzata per decisioni specifiche.
Nel settore immobiliare, queste misure sono particolarmente rilevanti per le aziende con ricavi rateali, progetti di lungo periodo o un grande volume di operazioni.
Per l’investitore, la principale attenzione è distinguere gli effetti fiscali effettivi da aspettative ancora non confermate. Le decisioni di acquisto, vendita o investimento devono considerare il costo totale dell’operazione, la liquidità, la domanda regionale e la normativa applicabile.
Conclusione: la riforma tributaria richiede pianificazione, non previsioni affrettate
Lo split payment rappresenta una trasformazione importante nel modo di riscuotere le imposte sui consumi in Brasile. Il suo potenziale è legato all’integrazione dei sistemi di pagamento e di controllo, alla tracciabilità delle operazioni e alla modernizzazione dell’amministrazione tributaria.
Allo stesso tempo, il cambiamento potrà richiedere adeguamenti finanziari e tecnologici da parte delle imprese, soprattutto per quanto riguarda il flusso di cassa, il capitale circolante e la gestione dei crediti fiscali.
Il contesto economico del 2026 rafforza la necessità di cautela: sebbene le proiezioni indichino crescita del PIL, i dati ufficiali mostrano un rallentamento dei consumi delle famiglie. In questo contesto, le variazioni dei costi aziendali devono essere monitorate con attenzione, senza presumere effetti automatici su prezzi o domanda.
Per il mercato immobiliare, il risultato dipenderà dalla combinazione tra le specifiche regole fiscali, l’efficienza operativa delle imprese, l’evoluzione del credito e la capacità di acquisto delle famiglie.
Più che anticipare aumenti o riduzioni generalizzate dei prezzi degli immobili, il momento richiede informazioni di qualità, pianificazione finanziaria e monitoraggio continuo delle norme ufficiali.
In Regal Imóveis, seguire le trasformazioni economiche e fiscali è parte essenziale di un’azione immobiliare responsabile, pronta a orientare clienti e investitori in un mercato in costante evoluzione.
Fonti ufficiali e riferimenti per la consultazione
Legge Complementare n. 214/2025 — testo aggiornato e regole dello split payment.
Agenzia delle Entrate brasiliana — comunicato sui test dello split payment, settembre 2026.
Agenzia delle Entrate brasiliana — cronogramma e orientamenti della riforma tributaria sui consumi.
Ministero delle Finanze — previsioni di PIL e inflazione per il 2026 e il 2027.
Banca Centrale — Rapporto di politica monetaria di settembre 2026.
Agência Brasil — previsioni del FMI per l’economia brasiliana nel 2026.